

News im Oktober 2026
Was bedeutet die BVV-Pflicht für mein Unternehmen? Wie kann ich schneller gründen? Was muss ich bei einer Namensänderung beachten? Diese und einige weitere Fragen beantworten wir im Oktober Newsletter. Im Abschnitt nhs* inside erzählt unsere Mitarbeiterin Yuka, warum sie doch Steuerfachangestellte statt Floristin geworden ist.
nhs* spotlight
- Was bedeutet die BVV-Pflicht? Elektronische Entgeltunterlagen ab 2027
nhs* tax news
- Unternehmensprojekt "Schneller Gründen"
- Änderungen im Vorsteuervergütungsverfahren
- Vorsteuerabzug bei Namensänderung
- Umsatzsteuer bei Vermietungen über Airbnb
- Update E-Rechnung: Empfehlung zur automatisierten Validierung von Eingangsrechnungen
nhs* inside
- Yuka, seit acht Jahren Mitarbeiterin bei der nhs*, im Interview
- Die nhs* live: Weiterbildung statt Stillstand
nhs* spotlight
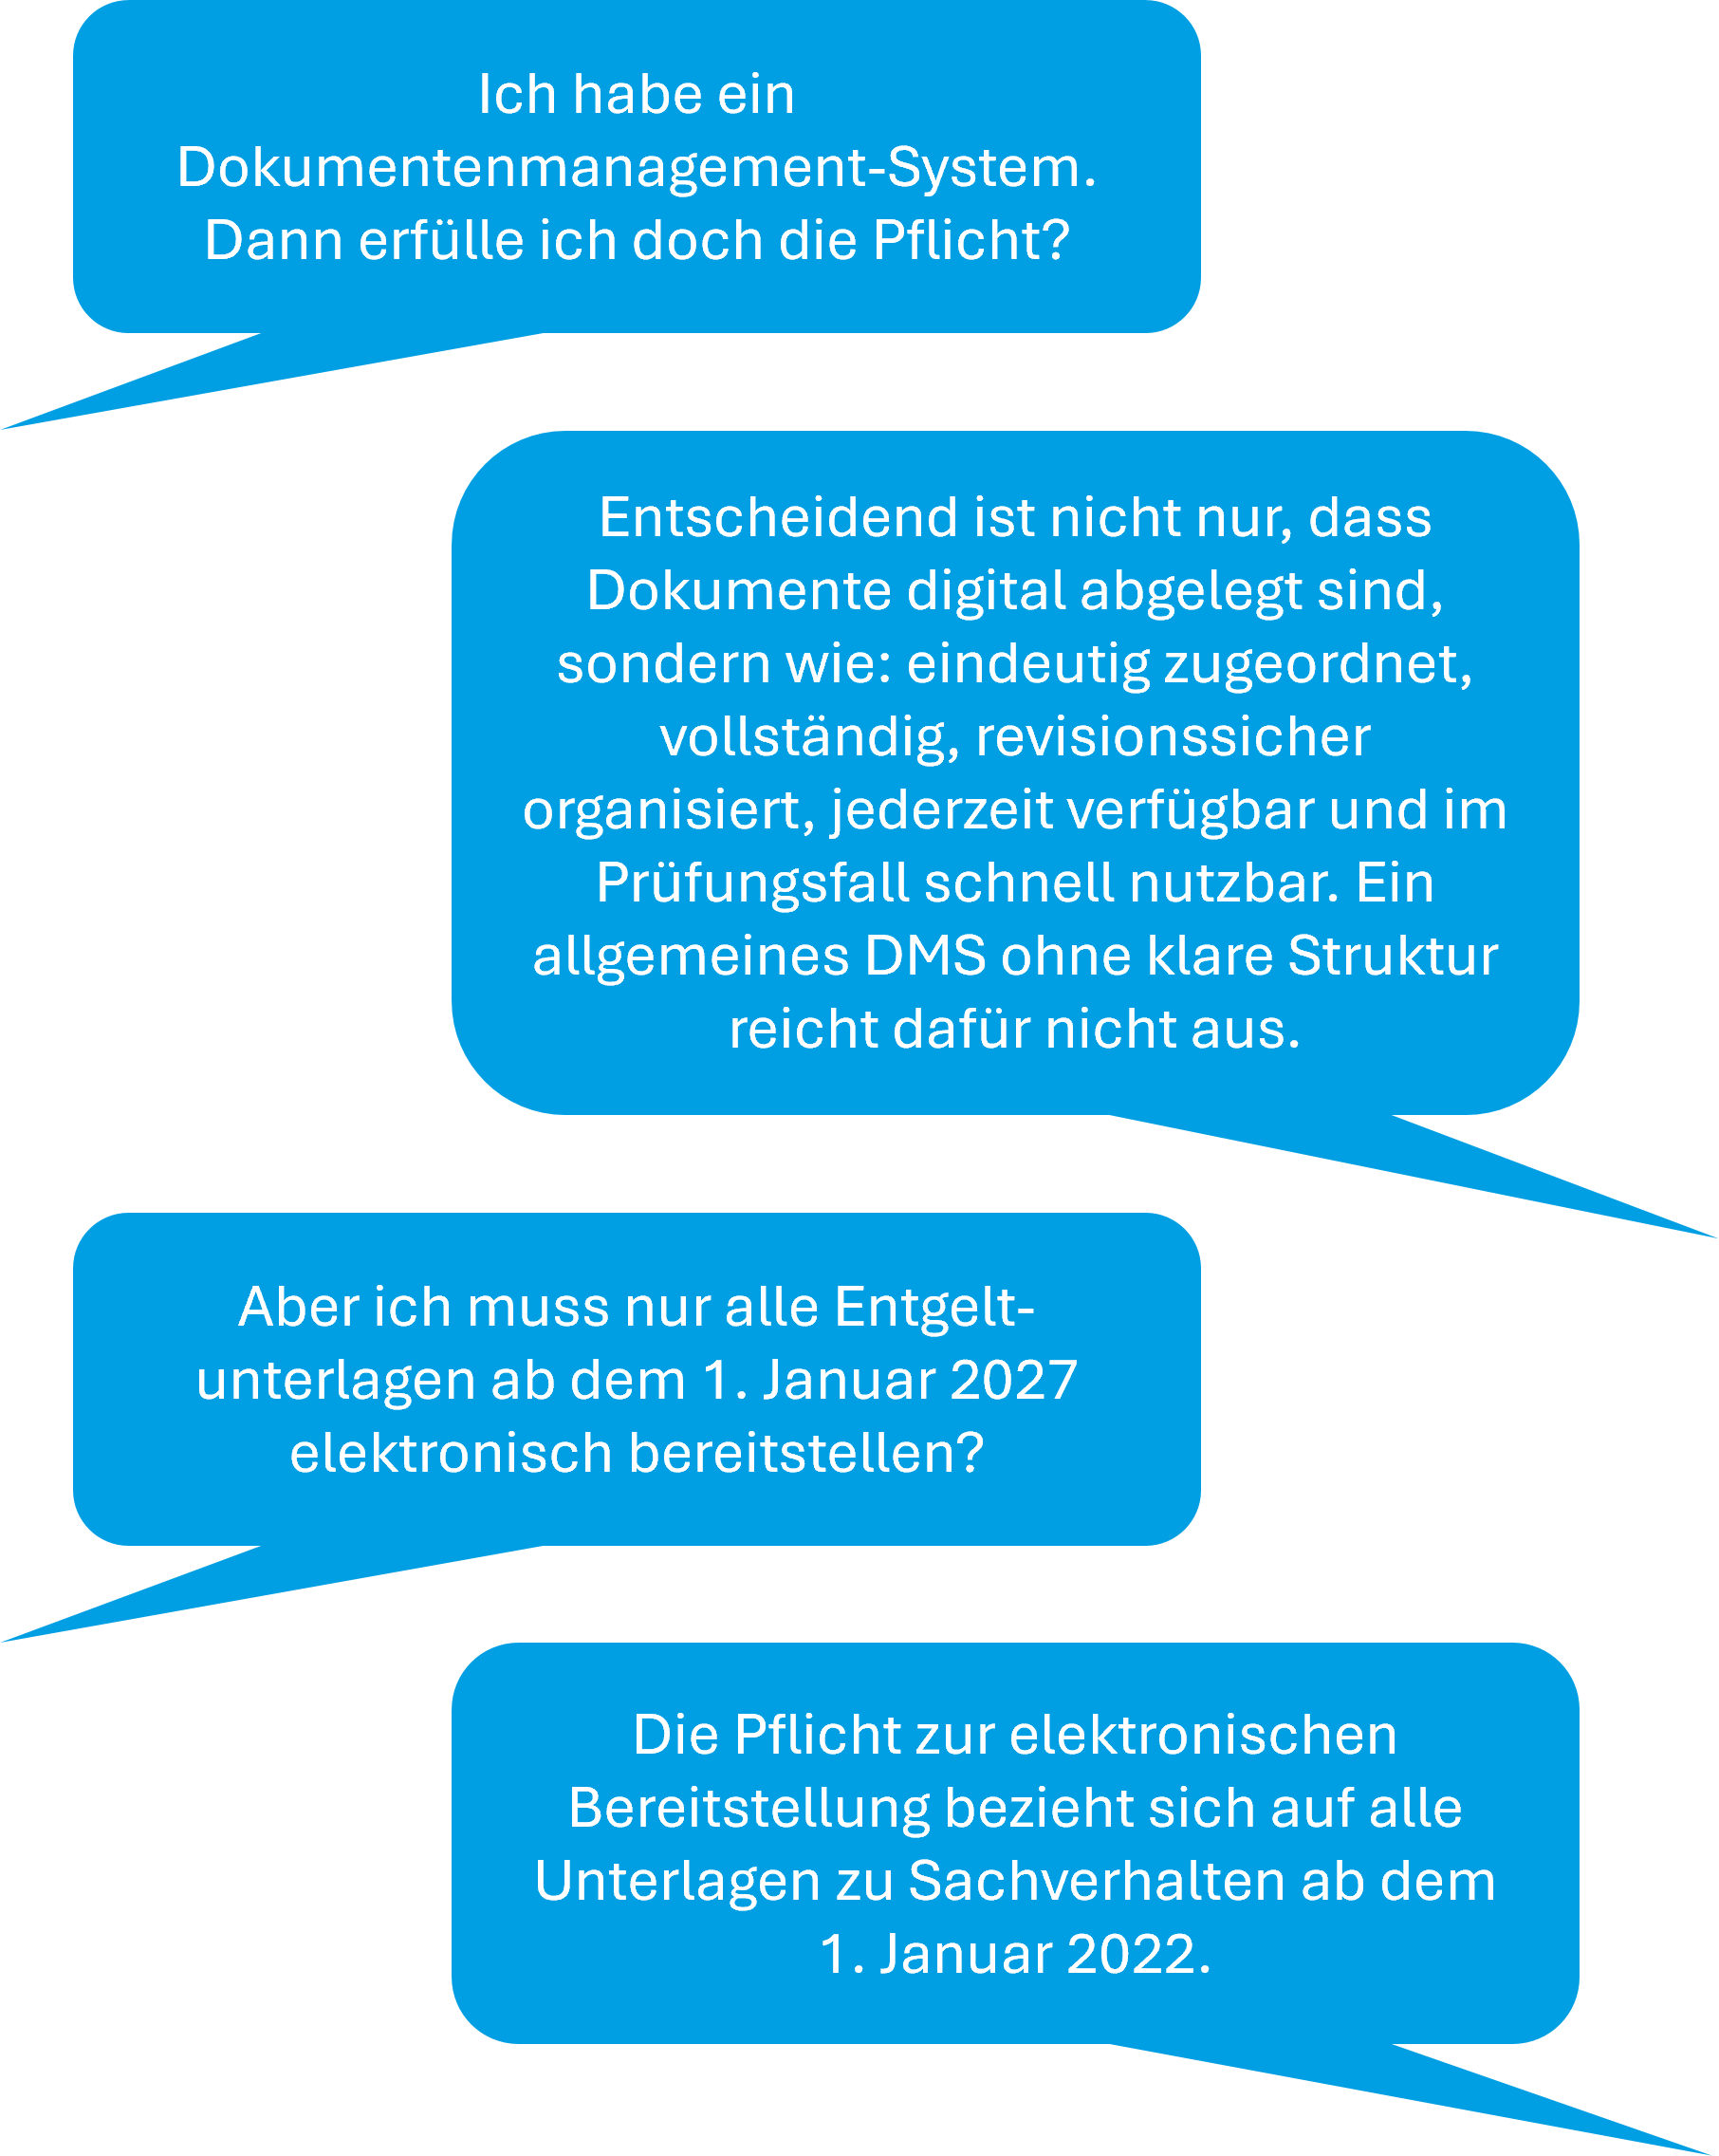
Was bedeutet BVV-Pflicht? Elektronische Entgeltunterlagen ab 2027
Was gilt ab 2027?
Ab dem 1. Januar 2027 müssen alle prüfungsrelevante Entgeltunterlagen zentral und digital an einem Ort gespeichert sein. Papierordner, E-Mail-Postfächer und lokale Laufwerke werden bei Betriebsprüfungen nicht mehr akzeptiert. Betroffen sind grundsätzlich alle Arbeitgeber, die der Betriebsprüfung durch die Deutsche Rentenversicherung unterliegen. Digital allein reicht nicht: Die Unterlagen müssen maschinell auswertbar, sofort auffindbar und lückenlos nachvollziehbar sein.
Für welche Arbeitgeber gilt die Pflicht?
Die Pflicht zur elektronischen Führung von Endgeltunterlagen gilt grundsätzlich für alle Arbeitgeber. Auch wenn Teile der Lohnabrechnung ausgelagert sind, bleibt die Pflicht zur ordnungsgemäßen Führung der Entgeltunterlagen beim Arbeitgeber. Dabei spielt die Unternehmensgröße, Branche oder Anzahl der Beschäftigten keine Rolle. Sobald ein Unternehmen Beschäftigte hat, gilt die Pflicht ab 2027 uneingeschränkt.
Was ist mit den Befreiungsanträgen?
Arbeitgeber konnten bisher einen Antrag auf Befreiung von der Pflicht zur Führung elektronischer Entgeltunterlagen stellen. Diese Befreiungsmöglichkeit gilt bis 31. Dezember 2026, danach entfällt sie ausnahmslos. Auch wenn ein Unternehmen heute noch einen Befreiungsantrag stellt, gilt dieser nur noch bis zum 31. Dezember 2026.
Was bedeutet die Änderung in der Praxis?
| Anforderung | Bisher (Mischlösung) | Ab 2027 |
|---|---|---|
| Ablageort | Verteilt auf Papierordner, E-Mail-Postfächer und lokale Laufwerke. | Alle Unterlagen müssen zentral und digital an einem Ort gespeichert werden. |
| Auffindbarkeit | Dokumente existieren, müssen im Prüfungsfall aber oft gesucht werden; PDF weiter möglich mit Zustimmung | Dokumente müssen sofort auffindbar sein und direkt bereitgestellt werden. |
| Datenqualität | Dokumente liegen mehrfach oder in unterschiedlichen Versionen vor. | Jedes Dokument muss eindeutig, aktuell und einer Person sowie einem Zeitraum zugeordnet werden. |
| Prüfungsform | Einsichtnahme vor Ort, häufig mit Papierunterlagen. | Digitale Prüfung (euBP) mit Datenübermittlung und automatischer Auswertung nimmt zu. |
Welche Unterlagen sind konkret betroffen?
In § 8 Abs. 2 BVV finden Sie eine vollständige Liste der betroffenen Unterlagen. Diese kommen am häufigsten in der Praxis vor:
- Unterlagen zur Staatsangehörigkeit und zum Aufenthaltsstatus (Arbeitserlaubnisse, Aufenthaltstitel nach § 19c AufenthG i. V. m. § 15d BeschV)
- Mitgliedsbescheinigungen der Krankenkasse
- Immatrikulationsbescheinigungen (z. B. für Werkstudenten)
- Anträge auf Befreiung von der Rentenversicherungspflicht (insbesondere bei Minijobs)
- Erklärungen kurzfristig Beschäftigter über weitere kurzfristige Beschäftigungen
- Bescheide der Krankenkassen zur Feststellung der Versicherungspflicht oder Versicherungsfreiheit
- A1-Bescheinigungen bei Entsendungen
- Nachweise zur Elterneigenschaft (für die Beitragsdifferenzierung in der Pflegeversicherung)
- Entscheidungen der Finanzbehörden, dass bestimmte Zahlungen kein Arbeitsentgelt darstellen
Welche technischen Anforderungen gelten?
Zulässig sind grundsätzlich gängige, langfristig lesbare Formate wie:
- PDF (idealerweise PDF/A für die Langzeitarchivierung)
- TIFF
- JPEG / JPG
- PNG
- BMP
Wichtig: Jedes Dokument sollte als separate Datei vorliegen. Sammel-Scans erschweren die Zuordnung.
nhs* tax news
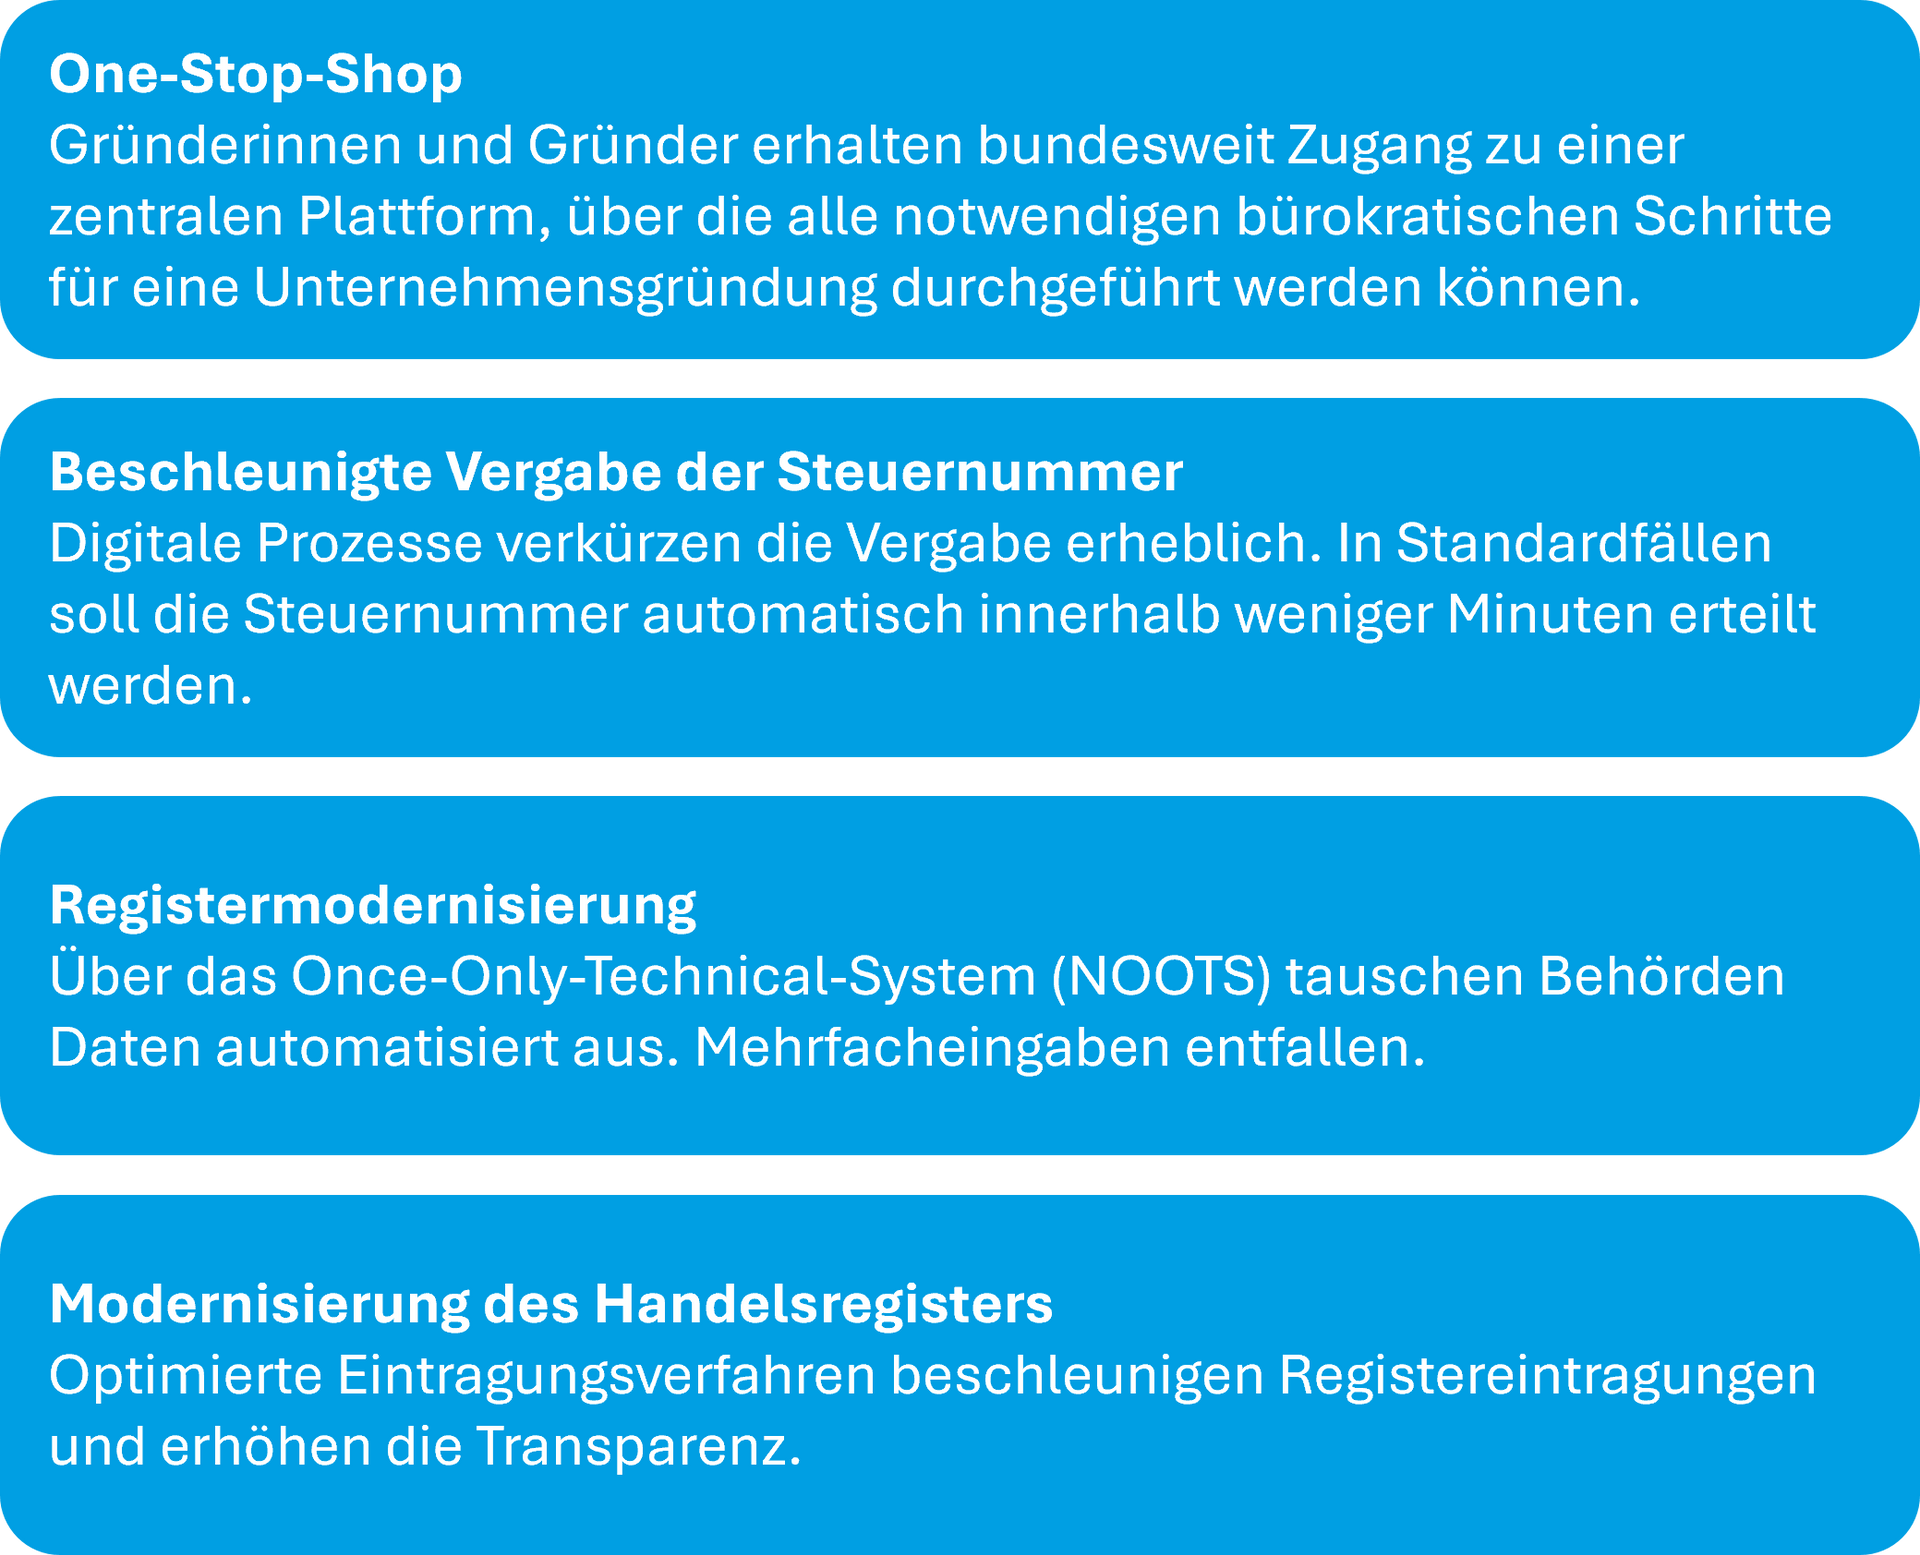
Unternehmensprojekt „Schneller Gründen“ gestartet - Kombiantrag für Gewerbeanmeldung und steuerliche Erfassung
Mit dem Projekt „Schneller Gründen“ sollen Unternehmensgründungen in Deutschland einfacher, schneller und vollständig digital ermöglicht werden. Das teilte das Bundesministerium für Digitales und Staatsmodernisierung mit.
Es wird erstmals ein medienbruchfreier digitaler Kombiantrag erprobt, der Gewerbeanmeldung und steuerliche Erfassung in einem durchgängig digitalen Prozess zusammenführt. Der Gründungsprozess für Unternehmen soll auf diese Weise beschleunigt und Verwaltungsabläufe effizienter gestaltet werden.
Neben Düsseldorf nehmen sieben weitere Standorte an der ersten Pilotphase teil: Aachen, Dresden, Fulda, Goslar, Mannheim, München und Nordfriesland.
In dieser Phase wird das neue Verfahren unter realen Bedingungen getestet und auf Basis praktischer Erfahrungen weiterentwickelt.
Änderungen im Vorsteuer-Vergütungsverfahren
Ab dem 1. Januar 2026 müssen Unternehmen, die nicht in der EU ansässig sind, ihre Anträge auf Vorsteuervergütung grundsätzlich digital nachweisen.
Das bedeutet:
- Rechnungen und Einfuhrbelege müssen in der Regel über das Online-Portal des Bundeszentralamts für Steuern (BZSt) hochgeladen werden.
- Für Belege mit einem Gesamtbetrag von mehr als 250 Euro ist dieser Nachweis verpflichtend.
- Bei Belegen bis einschließlich 250 Euro ist der Nachweis normalerweise nicht erforderlich. Das BZSt kann die Belege im Einzelfall trotzdem anfordern.
- Zusätzlich muss eine detaillierte Aufstellung der geltend gemachten Vorsteuerbeträge eingereicht werden.
- In Ausnahmefällen können die Unterlagen während einer Übergangszeit auch auf einem Speichermedium (z. B. USB-Stick) eingereicht werden.
- Der Nachweis der Unternehmereigenschaft kann zusammen mit dem Antrag eingereicht werden. Das BZSt kann im Einzelfall das Original verlangen.
Die neuen Regelungen gelten für Anträge auf Vorsteuervergütung, die
nach dem 31. Dezember 2025 gestellt werden. Sie sollen das Verfahren vereinfachen und stärker an die Regelungen für Unternehmen mit Sitz in der EU anpassen.
Vorsteuerabzug bei Namenänderung eines Unternehmens
Der Bundesfinanzhof (BFH) muss klären, ob eine Rechnung für den Vorsteuerabzug trotzdem gültig sein kann, wenn ein Unternehmen gerade seinen Namen ändert.
Konkret geht es um folgenden Fall: Ein Unternehmen befindet sich mitten in einer Umbenennung. Auf der Rechnung verwendet es bereits den neuen Namen, obwohl offiziell noch der alte Name gültig ist. Die Rechnung wurde also mit dem zukünftigen Namen ausgestellt.
Die Frage ist nun: Darf der Kunde die Vorsteuer aus dieser Rechnung trotzdem abziehen oder kann das Finanzamt den Vorsteuerabzug allein wegen des falschen bzw. noch nicht gültigen Namens ablehnen?
Der Bundesfinanzhof hat am 29.04.2026 entschieden, diese Frage genauer zu prüfen. Damit wurde die Revision gegen ein Urteil des Finanzgerichts Berlin-Brandenburg vom 12.11.2025 zugelassen (Az. V B 118/25; FG Berlin-Brandenburg, Az. 5 K 5140/24). Das Thema ist relevant, weil solche Fälle bei Umbenennungen von Unternehmen häufiger vorkommen können. Nun bleibt abzuwarten, wie der Bundesfinanzhof die Frage endgültig entscheidet.
Umsatzsteuer bei Vermietungen über die Plattform Airbnb
Wer seine Wohnung oder Ferienunterkunft über Airbnb vermietet, kann auch ohne Gewerbeanmeldung steuerlich als Unternehmer gelten.
Grundsätzlich ist die langfristige Vermietung von Wohnraum umsatzsteuerfrei. Bei kurzfristigen Vermietungen, wie sie bei Ferienwohnungen und Airbnb üblich sind, gilt diese Befreiung jedoch nicht. Die Einnahmen können daher grundsätzlich umsatzsteuerpflichtig sein. Für reine Beherbergungsleistungen gilt in der Regel der ermäßigte Steuersatz von 7 %; bestimmte Zusatzleistungen können mit 19 % besteuert werden.
Die Kleinunternehmerregelung kann angewendet werden, wenn die gesetzlichen Umsatzgrenzen eingehalten werden. Dann sind die Vermietungsumsätze zwar umsatzsteuerfrei, eine wichtige Besonderheit bei Airbnb bleibt aber bestehen: Airbnb sitzt im Ausland und berechnet dem Vermieter Gebühren für die Nutzung der Plattform. Auf diese Gebühren muss der deutsche Vermieter grundsätzlich 19 % Umsatzsteuer nach dem Reverse-Charge-Verfahren an das Finanzamt abführen. Das gilt auch für Kleinunternehmer.
Wer kein Kleinunternehmer ist, kann diese Umsatzsteuer in der Regel gleichzeitig als Vorsteuer geltend machen, sodass sich daraus meist keine zusätzliche Steuerbelastung ergibt. Kleinunternehmer haben keinen Vorsteuerabzug und müssen die Umsatzsteuer auf die Airbnb-Gebühren tatsächlich abführen.
Gerade Kleinunternehmer sollten daher darauf achten, die Airbnb-Gebühren korrekt zu versteuern. Andernfalls können Nachzahlungen und Säumniszuschläge entstehen.
Update E-Rechnung: Empfehlung zur automatisierten Validierung von Eingangsrechnungen
Bereits seit dem 01.01.2025 besteht die Pflicht, E-Rechnungen empfangen zu können. Eine klassische PDF-Datei, die per E-Mail verschickt wird, gilt seitdem ausdrücklich nicht mehr als E-Rechnung im umsatzsteuerlichen Sinne. Stattdessen sind Formate wie XRechnung oder ZUGFeRD (ab Version 2.0.1 im Profil EN 16931 oder höher) gefordert, die eine vollständige maschinelle Verarbeitung der Rechnungsdaten ermöglichen. Grundsätzlich ist davon auszugehen, dass auch bei der Erstellung von E-Rechnungen immer wieder Fehler passieren. Daher wird empfohlen, dass das verwendete Buchhaltungs- oder ERP-System E-Rechnungen nicht nur empfangen, sondern idealerweise auch automatisiert auf mögliche Fehler validieren kann.
Die Finanzverwaltung unterscheidet zwischen drei Fehlerkategorien:
- Formatfehler: Rechnungsdatei entspricht nicht den zulässigen Syntaxen bzw. deren technischen Vorgaben; keine richtige und vollständige Extraktion möglich → Rechnungen sind keine E-Rechnungen, sondern sonstige Rechnungen.
- Geschäftsregelfehler: inhaltliche Fehler (Inkonsistenzen innerhalb der strukturierten Datei), zum Beispiel widersprüchliche Angaben oder fehlende Inhalte in Pflichtfeldern
- Inhaltsfehler: inhaltliche Abweichungen von dem der Rechnung zugrunde liegenden Rechtsgeschäft, falscher Leistungszeitraum und anderen Unrichtigkeiten
Fehlerhafte Rechnungen können für den Empfänger problematisch werden, da Mängel im Einzelfall den Vorsteuerabzug beeinträchtigen können. Bei fehlerhaften Eingangsrechnungen sollte daher zeitnah eine Berichtigung veranlasst werden.
Das Bundesministerium der Finanzen hat einen Frage-Antwort-Katalog (FAQ) eingerichtet. Dieser Katalog, der laufend aktualisiert wird, ist eine aktuelle und maßgebliche Orientierungshilfe für Unternehmen.
nhs* inside
Warum Steuerfachangestellte?
Unsere Mitarbeiterin Yuka erzählt von ihrem Weg nach Deutschland und wie sie schließlich zu uns kam.
Was hast du gemacht, bevor du zur nhs* gekommen bist?
Nach dem ich in Japan internationale Beziehungen im Wirtschaftsbereich studiert habe, kam ich für einen Sprachurlaub nach Deutschland, denn meine zweite Fremdsprache im Studium war Deutsch. Dann hab ich hier meinen Mann kennengelernt. Nach der Geburt unseres ersten Kindes wollten wir eigentlich nur ein Jahr zurück nach Japan. Aus einem Jahr wurden dann 13 Jahre. 2011 ging es schließlich zurück nach Deutschland. Ich habe erst einmal im Integrationskurs meine Deutschkenntnisse von B2 auf C1 weiter verbessert, da ich anfangen wollte in Deutschland zu arbeiten. Dann habe ich mich bei der Agentur für Arbeit arbeitssuchend gemeldet und da ich so lange beruflich pausiert hatte, wurde mir vorgeschlagen eine Umschulung zu machen. Die Agentur hatte einen riesigen Katalog mit vielen verschiedenen Ausbildungswegen im Angebot und ich konnte mich erstmal gar nicht entscheiden. Ich war kurz davor, Floristin zu werden, aber dann hab ich mich doch für die Ausbildung zur Steuerfachangestellten entschieden.
Das sind schon ziemlich unterschiedliche Berufe. Wie kam es dazu?
Das kam so: Ich hatte erst Interesse an etwas Handwerklichem aber dann kam mir die Idee, etwas zu machen, was mich auch im Privatleben weiterbringt. Ich wollte Beamtendeutsch, Steuererklärungen und das System hinter der Rentenversicherung verstehen, denn in Japan läuft das natürlich alles ganz anders als in Deutschland. Die Umschulung zur Steuerfachangestellten war dann ein zwei Jahre langes Programm mit einem Jahr Theorie und einem Jahr Praktikum. Für mein Praktikum wollte ich mir eine Stelle suchen, bei der ich auch etwas mit Japan zu tun haben konnte. Und so kam ich dann über einen Bekannten schlussendlich zur nhs*. Als ich 2018 gestartet habe, waren wir noch unter zehn Mitarbeitern.
Was hält dich schon so lange bei der nhs?
Die Mitarbeiter machen es für mich aus. Ich verstehe mich mit allen gut. Die Corona-Zeit war natürlich sehr anstrengend und da habe ich mir auch kurz darüber Gedanken gemacht, ob ich "die Seite wechseln" sollte. Ich wollte einmal selbst die Fragen an meine Ansprechpartner stellen und nicht nur die sein, die alle Antworten haben muss. Aber diese Zeit ist auch vorbeigegangen und trotz bleibendem Homeoffice haben wir ein schönes Miteinander im Team. Das ist für mich das wichtigste Argument.
Was ist deine Lieblingsgeschichte aus deiner Zeit bei der nhs*?
An unsere Sommerfeste und Weihnachtsfeiern habe ich nur gute Erinnerung. Aber ein Moment ist mir ganz besonders im Gedächtnis geblieben. Als wir Wasserski laufen waren, hat eine Mitarbeiterin ihre Ski am Steg gelassen und ist nur mit dem Körper los ins Wasser. Das war schon ein sehr lustiges Bild. Generell finde ich die sportlichen Aktivitäten bei unseren Festen toll, da es meistens Sachen sind, auf die ich selbst nicht direkt kommen würde. So mache ich wieder neue Erfahrungen, wie z.B. beim Lasertag spielen.
Welches Urlaubsziel hat dir auf deinen bisherigen Reisen am besten gefallen?
Am besten hat mir bis jetzt meine Südafrika-Reise gefallen. Die würde ich wirklich gerne wiederholen. So nah an der Natur zu sein würde man hier in Deutschland nie erleben. Morgens auf dem Weg vom Zelt zur Toilette triffst du einfach ein Kudu. Oder die Geräusche, die du nachts von den Tieren draußen hörst. Natürlich hat Südafrika aber auch unschöne Seiten, wie der sehr große Unterschied zwischen Armut und Reichtum und die Geschichte der Apartheid.
Und was ist dein Traumreiseziel?
Ich möchte gerne einmal in die Wüste nach Namibia reisen. Ich habe noch nie eine Wüste erlebt. Außerdem möchte ich in der Mongolei in einer Jurte übernachten und dort die Sterne im Himmel betrachten.
Die nhs* live
Weiterbildung statt Stillstand
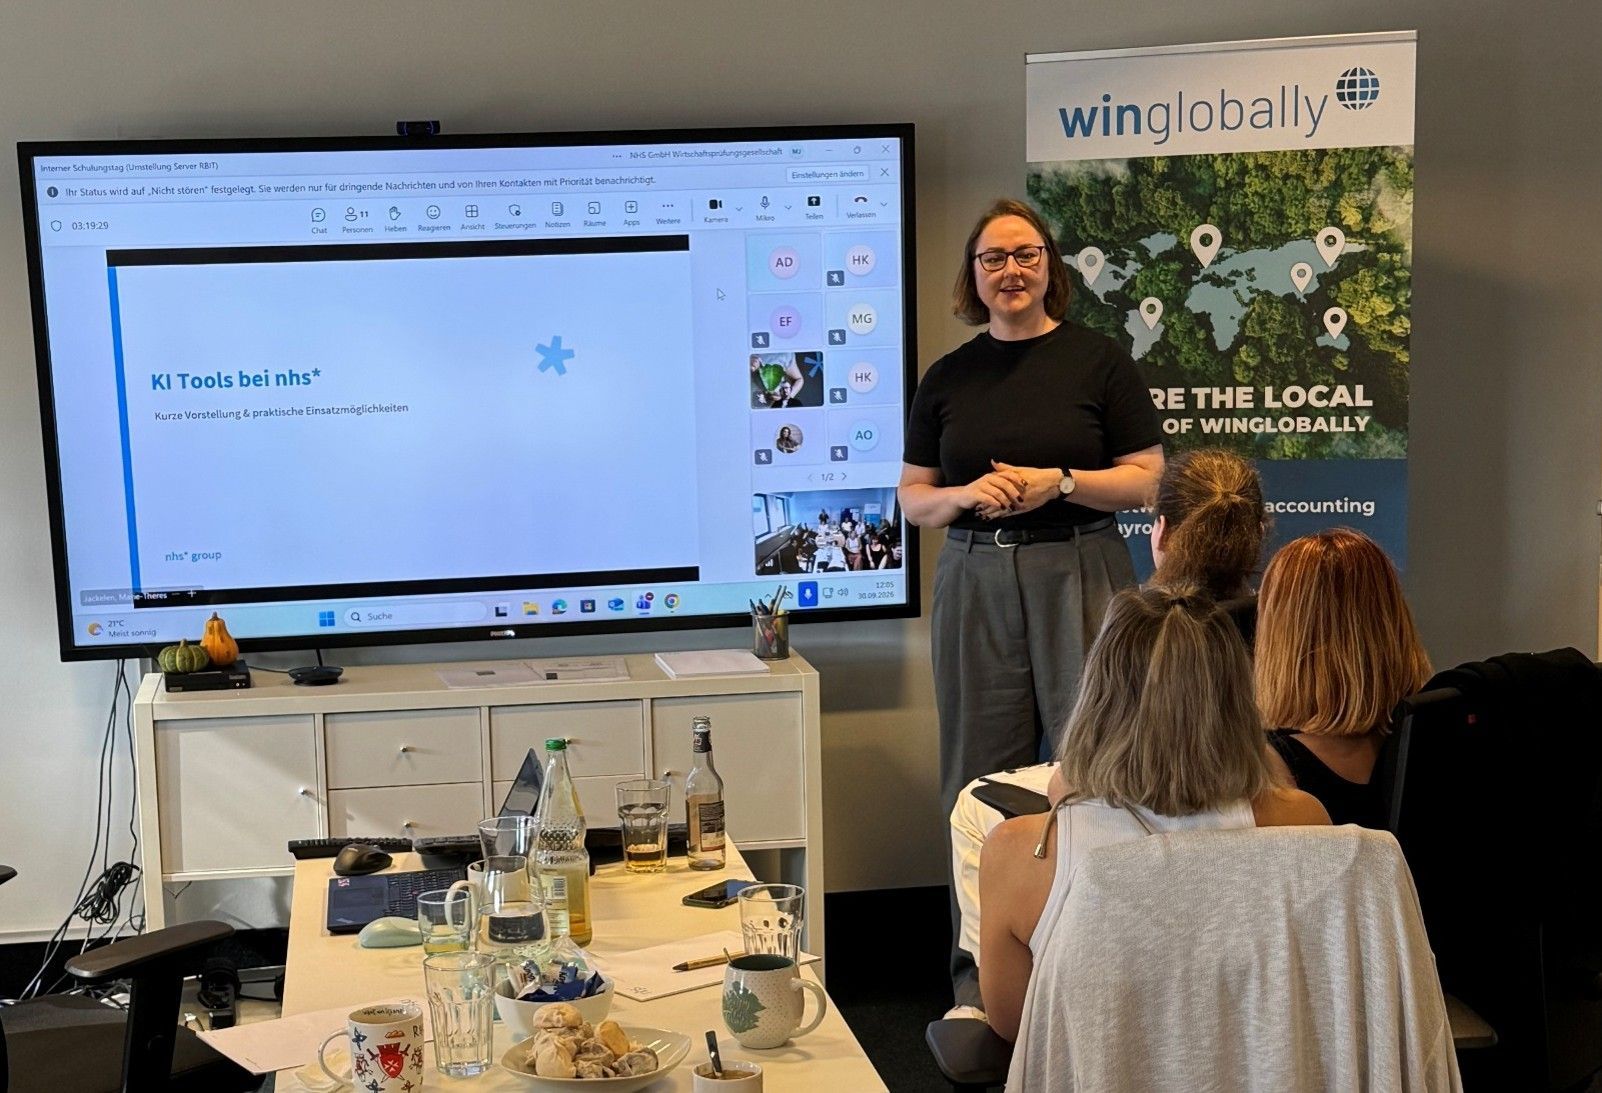
Als unser IT-Dienstleister uns informierte, dass wegen einer Serverumstellung Ende September einen Tag der Zugriff auf unser Arbeitssystem nicht möglich sein würde, war schnell klar: Den Tag nutzen wir anderweitig, Stillstand kommt für uns nicht in Frage!
Also stellten wir einen internen Schulungstag auf die Beine. Der Fokus lag dabei auf IT-Themen: von Datenschutz über Phishing bis hin zu den Möglichkeiten und Herausforderungen von KI-Anwendungen. Ein Workshop zur internen Kommunikation rundete den Tag ab.
Durch die hybride Durchführung der Veranstaltung konnten auch die Kolleginnen und Kollegen teilnehmen, die an diesem Tag nicht nach Düsseldorf reisen konnten. Für das leibliche Wohl haben wir natürlich auch gesorgt. So haben wir nicht nur unsere Köpfe, sondern auch unsere Bäuche gefüttert.